




来源:方正中期期货有限公司
2022年9月上旬即中旬,国内棉花期货价格整体呈现震荡下跌的走势,郑棉主力合约震荡区间维持从15000上方回落至14000附近。基本面上从去年年末延续下来的供需矛盾依然未见明显改观。棉花轧花厂卖棉难的问题难解,销售进度缓慢;下游需求虽然有一定旺季表现,但能否持续仍需观察。下游总体对于棉花采购亦存谨慎的态度;此外,美棉价格亦高位回落。宏观方面的利空短期释放,郑棉短期的逻辑重新回归到收购上来。
新棉即将进入大规模开秤收购阶段
新疆棉花种植期基本结束,9月末10月初即将进入大规模的收购阶段,目前由于疫情等原因,新疆大规模收购被延迟,部分轧花厂反映北疆一些地区可能将延迟到9月底开始收购。不过,目前也有企业开始零星试探性收购。从收购价来看,本年度收购价格可能将被压至较低水平。一方面是轧花厂在去年收购棉花成本较高,今年需要低价收购摊平成本;另一方面,纺织行业对于后市预期较为悲观,亦会影响上游收购进度。目前来看,开秤价将影响短期盘面的走势,目前部分轧花厂给出了5.5元/公斤的水平,对应盘面价格大概在12600元/吨附近。如果多数企业以此价格收购,盘面恐仍有一定下跌空间。
宏观利空暂告段落美棉出现反弹
北京时间22日凌晨,美联储议息会议宣布加息75个基点,短期影响整个资本市场的宏观利空落地,暂告一段落。市场走势已经充分反映了该预期,受利空落地影响,多数商品出现反弹走势。美棉更是大涨超3%。美棉基本面总体依然维持较强势头。一方面是干旱导致美棉减产。另一方面,整体需求依然维持较强劲的势头。因此,在宏观利空落地后,美棉预计仍将维持高位震荡,难以出现实质性下跌走势。不过,虽然美棉维持强势,但郑棉恐难以跟随,根源仍然在于国内棉花供应仍然较大,供大于求的局面在短期难以改变,因此,郑棉仍将维持偏弱格局,内外棉价差难以大幅收窄。
纺织产业下游出现一定旺季特征
从数据上看,纺织产业下游出现一定旺季特征。首先是纺织企业产成品库存快速下降,棉纱及坯布库存在9月前三周降幅较大,订单明显回升,纺织企业及纱线贸易商去库明显。此外,纺织企业原料库存开始回升,开机率亦从50%下方回升至上方。行业旺季特征出现,但从订单的构成看,主要以内贸为主,以中小订单为主,外贸大单依然寥寥无几。这也使得棉纺织下游企业依然对于后市不乐观,棉花采购坚持随用随买为主,难以进行大规模补库。纺织行业有所恢复对于棉花价格起到一定支撑作用,但从中期走势看,棉花疲弱的格局恐难以改变。
技术面上维持横盘震荡概率较大
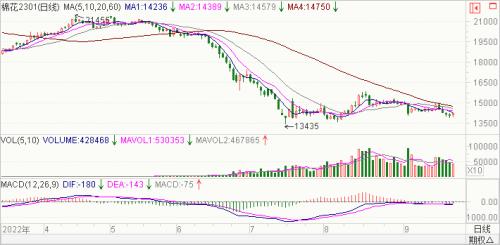
技术面上看,棉花主力合约依然维持震荡走势,短期12000-13000附近存在一定支撑,上方15000-16000附近存在一定压力。从期权波动率角度来看,短期郑棉主力合约波动率达到30%上方,波动率偏高,投资者可以卖出宽跨式期权套利策略做空波动率。我们预计2022年四季度,棉花有望维持震荡走势,新棉收获情况及下游消费情况值得近期重点关注。
关键词阅读:棉花



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


