




来源:紫金天风期货研究所
观点小结
核心观点:中性铁水见顶预期继续压制煤焦,市场情绪较难提振,后市且看成材能否超预期转好。
月差:中性前期限仓原因,远月量极小,不建议参与。
现货:偏空焦炭现货市场第四轮降价落地后暂稳运行,市场依然偏弱运行。
下游:中性成材去库速度暂未有超预期表现。
外围宏观:偏空美国银行业巨震引发市场对系统性风险的担忧。
国内局势:偏多政府持续强调发力稳经济基调,预期调控先行,实质效应有待观察。
入炉煤仍然弱势,焦化利润暂稳
产业链利润
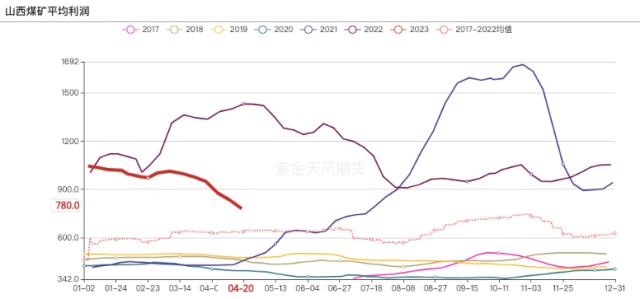
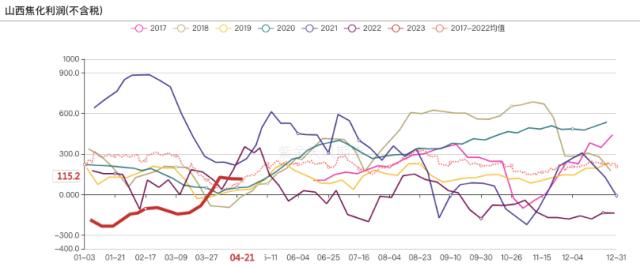
山西焦化利润为115元/吨,周环比-3元/吨;
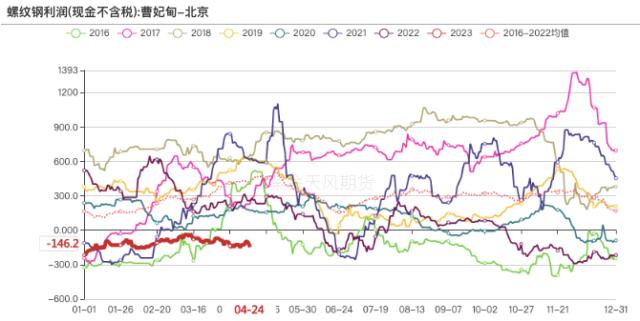
焦炭现货落实第四轮降价后暂稳,但随着入炉煤成本不断走低,焦企利润暂稳在零轴以上,近期焦化利润头寸有一定操作空间。
数据来源:钢联、万得、汾渭、紫金天风风云
焦炭供应
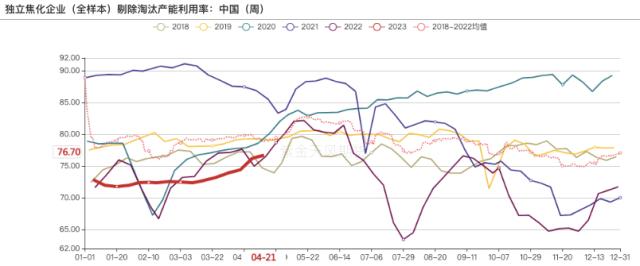
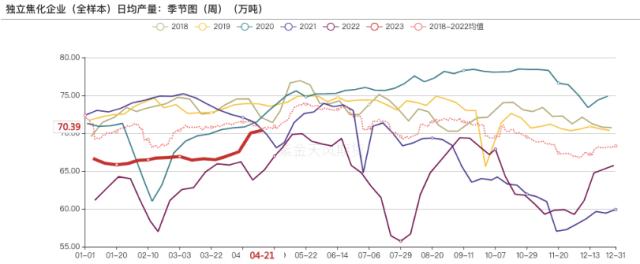
独立焦化企业(全样本)剔除淘汰产能利用率76.70% ,周环比+0.51%,微升;
独立焦化企业(全样本)焦炭日均产量70.39万吨,周环比+0.36万吨,微升;
随着近期焦化利润暂稳在零轴以上,产地开工稳步回升,焦炭供应整体继续保持微幅增量态势。
数据来源:钢联、万得、汾渭、紫金天风风云
焦炭需求
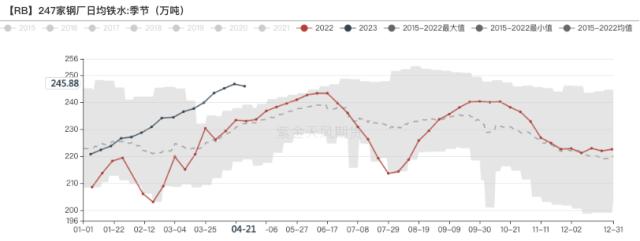
247家钢厂铁水日均产量245.88万吨,周环比-0.82万吨,有所下降;
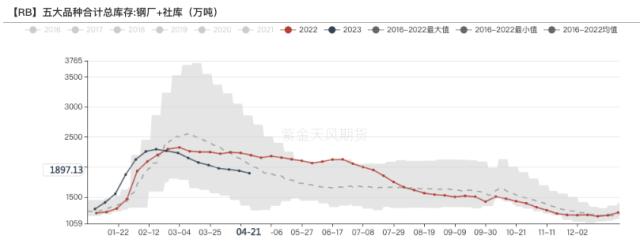
铁水本周小幅下降,随着近期成材现货价格回落,钢厂利润承压,中部有些钢企已经开始亏损现金流,存在一定主动减产行为,对原料采购偏谨慎,短期焦炭供需格局保持偏宽松。
数据来源:钢联、万得、汾渭、紫金天风风云
第四轮降价后暂稳,
终端采购已压缩到极致
焦炭总库存
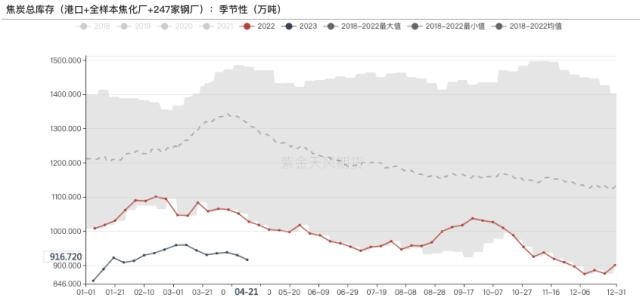
港口+全样本焦化厂+247家钢厂焦炭总库存为916.72万吨,周环比-13.51万吨,有所下降;
前期预期打得过满导致目前黑色整体出现一波负反馈,后续需要观察成材能否稳住,煤焦市场即可在低库存的前提下再起一小波行情。
数据来源:钢联、万得、汾渭、紫金天风风云
钢厂焦炭库存
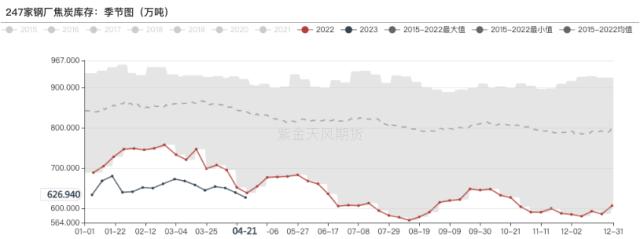
247家钢厂焦炭库存626.94万吨,周环比-12.35万吨,继续下降;
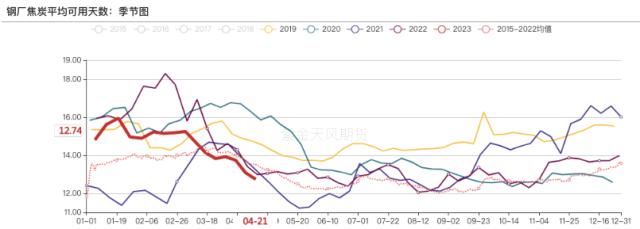
随着钢厂库存可用天数持续下降,叠加焦炭第四轮降价落地,钢厂多看空后市,继续谨慎采购,厂内原料库存继续回落。
数据来源:钢联、万得、汾渭、紫金天风风云
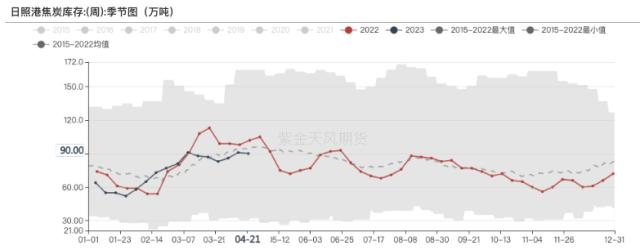
港口焦炭库存
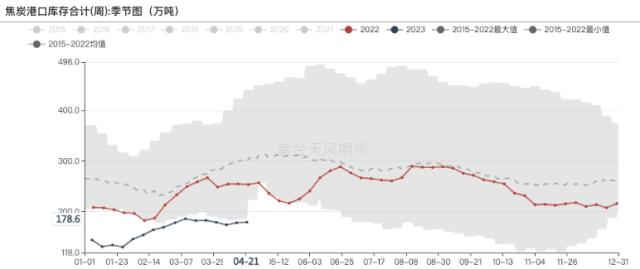
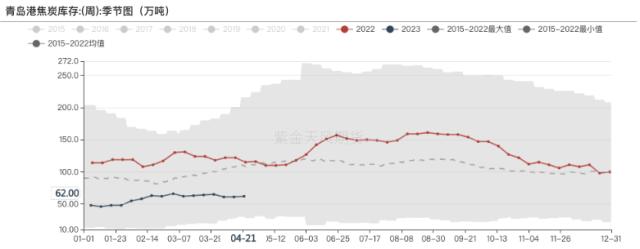
港口178.6万吨,周环+1.1万吨,有所回升;
连续下行市场,下游采购积极性较差,部分焦企向港口转移库存,导致港口库存回升,港口交投氛围较为冷清。
数据来源:钢联、万得、汾渭、紫金天风风云
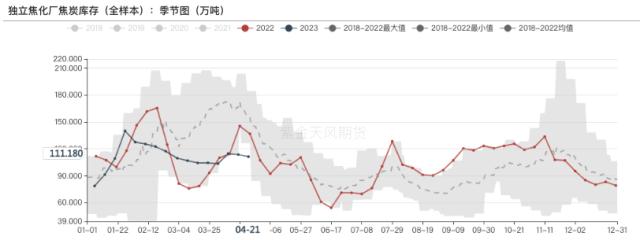
独立焦化厂焦炭库存
独立焦化厂全样本焦炭库存111.18万吨,周环比-2.26万吨,小幅下降;
随着钢厂开始检修,控制到货现象愈发明显,部分焦企只能将库存前置到港口,带动焦企厂内库存小幅下降。
数据来源:钢联、万得、汾渭、紫金天风风云
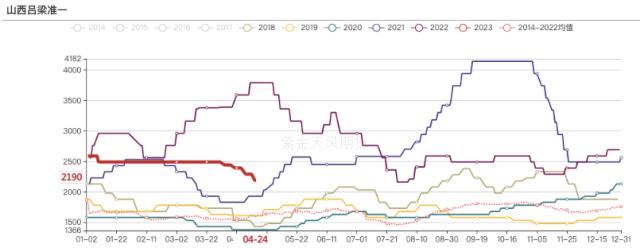
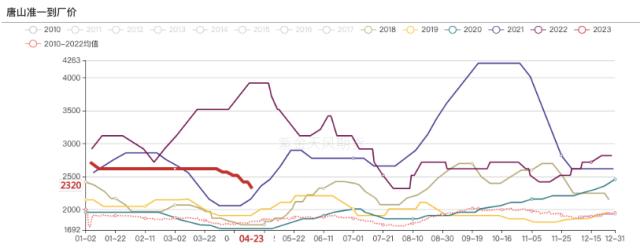
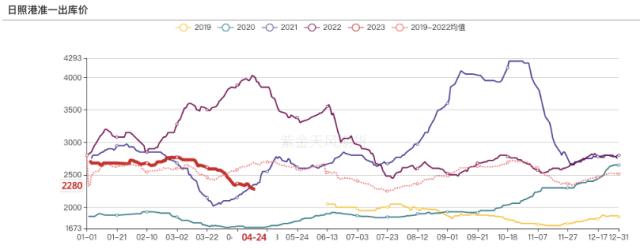
主要地区焦炭现货价
焦炭现货市场第四轮降价落地,市场信心仍然较弱,预计成材走强或成为煤焦的救命稻草;
我们之前提到市场将进入新的博弈阶段,需求迟迟未能超预期表现带动黑色总体走弱,暂未有效缓解。
数据来源:钢联、万得、汾渭、紫金天风风云
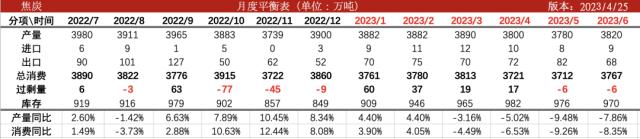
焦炭平衡表
数据来源:钢联、万得、汾渭、紫金天风风云
本轮急跌接近尾声,
且关注五月交割行情
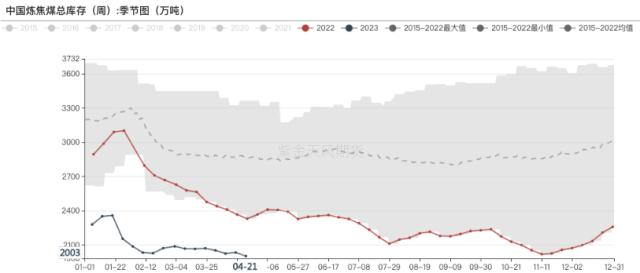
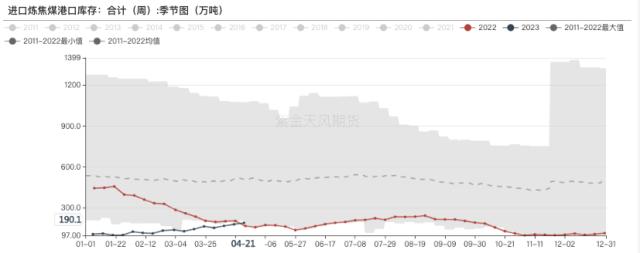
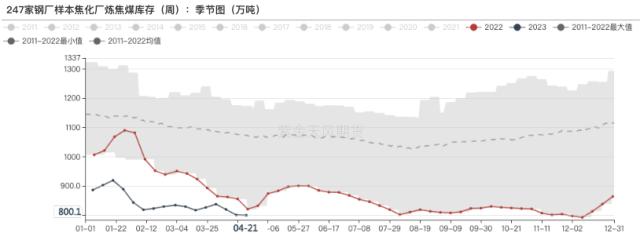
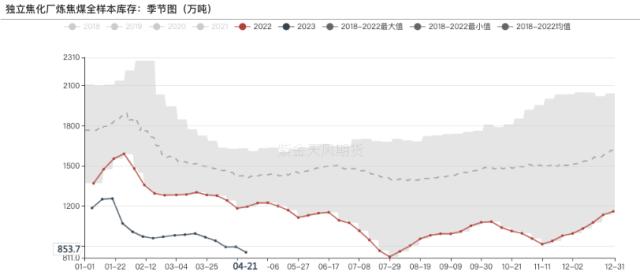
焦煤库存
煤矿开工多维持正常,但签单仍不及预期,库存压力较大,下游采购情绪仍未有明显好转。
数据来源:钢联、万得、汾渭、紫金天风风云
焦煤现货价
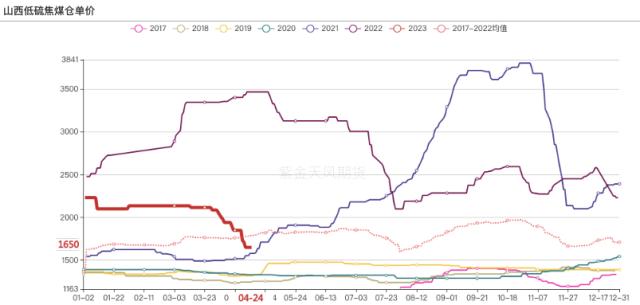
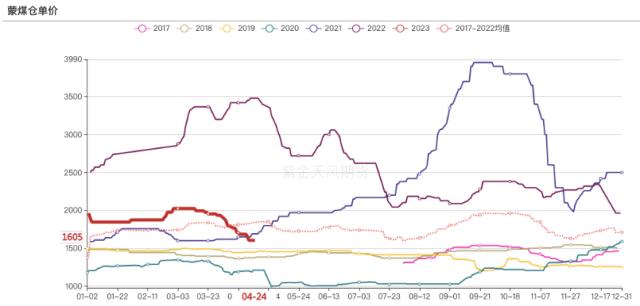
随着铁水见顶预期,焦煤供应并未出现明显收缩,但临近五一假期,部分焦企有一定补库需求,部分线路运费出现小幅上涨。澳洲远期优质一线焦煤与临汾、长治一带低硫主焦价差为136元/吨,进口煤仍无价格优势。蒙煤方面,近日蒙煤通关维持在920车左右,下游维持刚需采购采购,整体成交一般,蒙5原煤成交价格在1280元/吨左右。
山西焦煤仓单成本1500元/吨,蒙煤仓单成本1554元/吨。
数据来源:钢联、万得、汾渭、紫金天风风云



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


