







2026年前三季度,美伊冲突及霍尔木兹海峡航运风险主导国际原油市场,市场交易逻辑完成从风险溢价向实际供应冲击的切换,油价震荡上行。展望四季度,业内人士表示,原油市场面临多重现实问题。比如:中东冲突能否实质性缓和?高油价带来的需求反噬是否兑现?低库存能否持续托底油价?
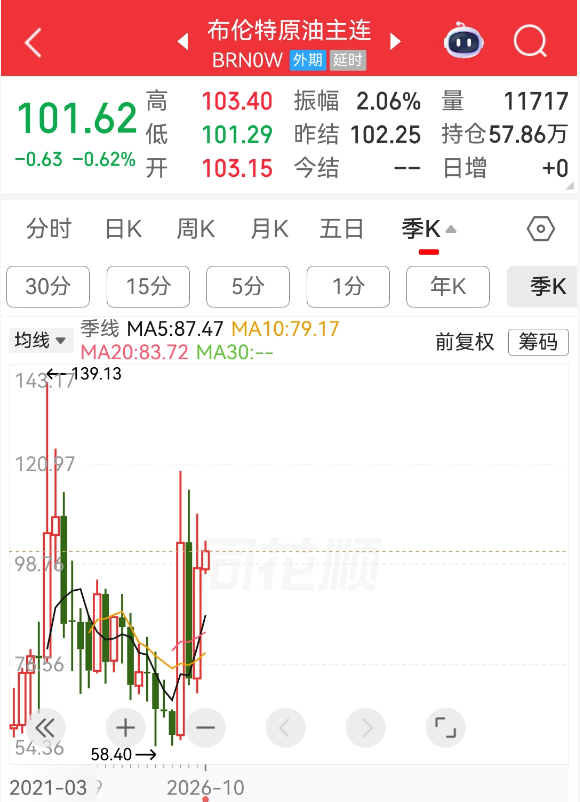
一季度,美伊冲突爆发,霍尔木兹海峡通航受阻,Brent(布伦特原油)价格快速冲高。二季度,行情在停火预期与冲突反复之间宽幅震荡。三季度初期,市场交易冲突缓和预期,Brent价格一度回落至70美元/桶附近。随后,美伊谅解备忘录失效后冲突再起,叠加沙特能源设施遇袭、亚洲地区集中补库,油价再度走强,但9月中旬后受地缘溢价消退影响有所回落。
物产中大期货分析师贾烨平表示,本轮油价上涨的逻辑可分为以下几个阶段:情绪驱动脉冲式风险溢价;霍尔木兹海峡航运受阻带来贸易流重构,亚洲现货升水走强;市场由供大于求转为供给短缺;矛盾传导至成品油,欧洲柴油裂解价差刷新历史高位,反向支撑原油价格。
南华期货能源化工分析师凌川惠认为,三季度油价上行由美伊和解预期证伪、原油成品油低库存、亚洲地区补库共振推动,霍尔木兹海峡、曼德海峡航运风险共振放大了油价弹性。
谈及四季度油价走势,上述分析师一致认为,美伊大概率延续“边打边谈、以打促谈”,全面战争或全面停火的概率均偏低,11月美国中期选举是关键的“时间锚”,高油价已成为美国选票议题。
贾烨平分析,美国中期选举前,美伊冲突存在“技术降温”的可能,但美伊核心诉求难以调和,双方短期达成实质性协议的难度较大。
凌川惠补充道,也门胡塞武装是地缘扰动变量,即使美伊冲突阶段性缓和,但战略盟友冲突仍可能推升地缘风险溢价。
据悉,中东出口依靠STS(船对船转运作业)、关闭AIS(船舶自动识别系统)追踪维持,霍尔木兹海峡通航远不及冲突之前,供应恢复可持续性存疑。此外,美国SPR(美国战略石油储备)、OECD(经合组织)战略石油储备均跌至多年来低位,储备对冲供应缺口空间有限。欧美柴油库存偏低叠加冬季取暖需求,高位裂解价差支撑炼厂加工。在凌川惠看来,在持续去库的情况下,全球库存缓冲空间有限,基本面将对油价形成托底。
不过,凌川惠表示,要警惕高油价带来的需求反噬风险。美国汽柴油高价抬升居民、物流、工业成本,若高油价延续,或向宏观经济扩散。与此同时,能源涨价大概率推升通胀,市场将重新计价美联储加息,油价越高,需求与宏观层面的负反馈约束越强。事实上,近期国际能源署已经下调全球石油需求预估,高油价挤压炼厂利润,亚洲炼厂采购意愿降温。
贾烨平称,美国计划11、12月投放战略石油储备,但实际投放规模存在不确定性。当前Brent市场的CTA(商品趋势跟踪基金)多头持仓高度拥挤,若出现利空,容易触发多头“踩踏”,同时年末资金调仓会进一步放大波动。未来,若霍尔木兹海峡持续封锁、中东能源设施遇袭、欧洲取暖需求超预期,油价或持续上行。反之,油价将下行。
贾烨平梳理了四季度观察油价的指标:一是地缘方面,霍尔木兹海峡通航情况、中东原油装船量、沙特管道输送量、美国中期选举表态、美伊谈判进展及胡塞武装动向等;二是库存方面,美国馏分油、SPR到货节奏,柴油取暖季补库情况;三是需求方面,通过美国炼厂开工率、中国原油加工量等来验证高油价对需求反噬的程度;四是资金价差方面,跟踪Brent—WTI价差、柴油裂解价差、CFTC(美国商品期货交易委员会)持仓情况,警惕CTA拥挤多头的风险;五是宏观方面,需要关注美联储政策和美元走势。
凌川惠补充道,还要观察OPEC+的实际出口情况。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


